

티스토리 뷰
2026년 11월 4일 기준 · 소득세법 제59조의3 기준
"연금저축에 넣으면 세금 돌려준다던데, 그래서 나는 얼마야?" 이 질문에 답하려면 두 가지만 알면 돼요. 내 총급여와 올해 넣을 금액이에요.
이 글은 연금저축 IRP 세액공제 환급액을 납입액별 표로 정리하고, 12월 31일 전에 확인할 것을 체크리스트로 담았어요.
✅ 3줄 요약
- 총급여 5,500만 원 이하는 16.5%, 초과는 13.2% 공제
- 연금저축 600만 원 + IRP 합산 900만 원까지 공제
- 12월 31일 납입분까지 올해 연말정산 반영
연금저축 IRP 납입액별 최대 환급액 표
공제율은 총급여 5,500만 원(종합소득금액 4,500만 원)을 기준으로 나뉘어요. 아래 금액은 지방소득세를 포함한 최대치예요.
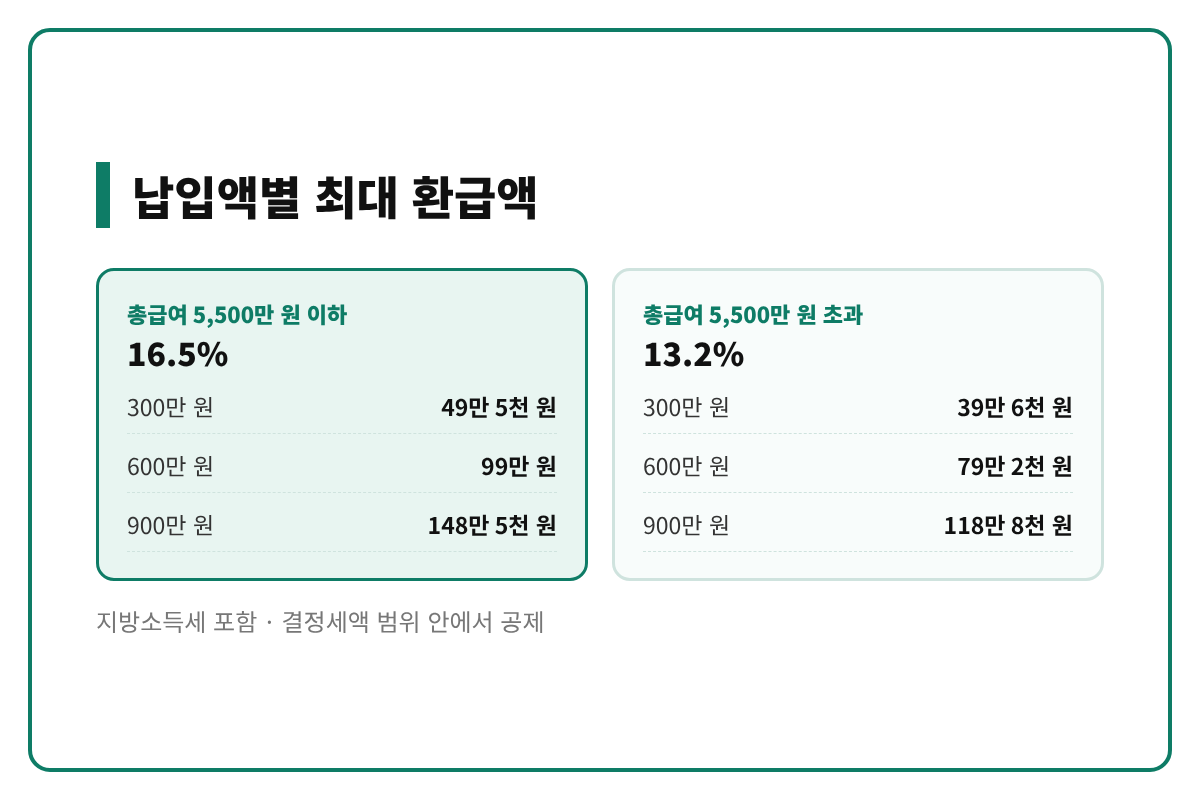
| 올해 납입액 | 총급여 5,500만 원 이하 (16.5%) | 총급여 5,500만 원 초과 (13.2%) |
| 300만 원 | 49만 5천 원 | 39만 6천 원 |
| 600만 원 | 99만 원 | 79만 2천 원 |
| 900만 원 | 148만 5천 원 | 118만 8천 원 |
계산: 납입액 × 공제율 · 출처: 소득세법 제59조의3, 뉴시스(2025.12.14)
두 사람 비교 (가정)
- A씨: 총급여 5,000만 원, 연금저축 600만 원 + IRP 300만 원 → 900만 원 × 16.5% = 148만 5천 원
- B씨: 총급여 6,000만 원, 같은 900만 원 납입 → 900만 원 × 13.2% = 118만 8천 원
같은 금액을 넣어도 총급여 5,500만 원 기준선을 넘는지에 따라 29만 7천 원 차이가 나요. 내 총급여는 작년 원천징수영수증의 '총급여' 칸에서 확인할 수 있어요.
표의 금액은 결정세액이 충분할 때 기준이에요. 세액공제는 낼 세금에서 빼는 방식이라, 결정세액보다 많이 돌려받을 수는 없어요.
연금저축 600만 원 넘게 넣을 때
연금저축 단독 한도는 600만 원이에요. 그 이상 넣은 금액은 IRP 납입분과 합쳐 900만 원 안에서만 공제돼요.
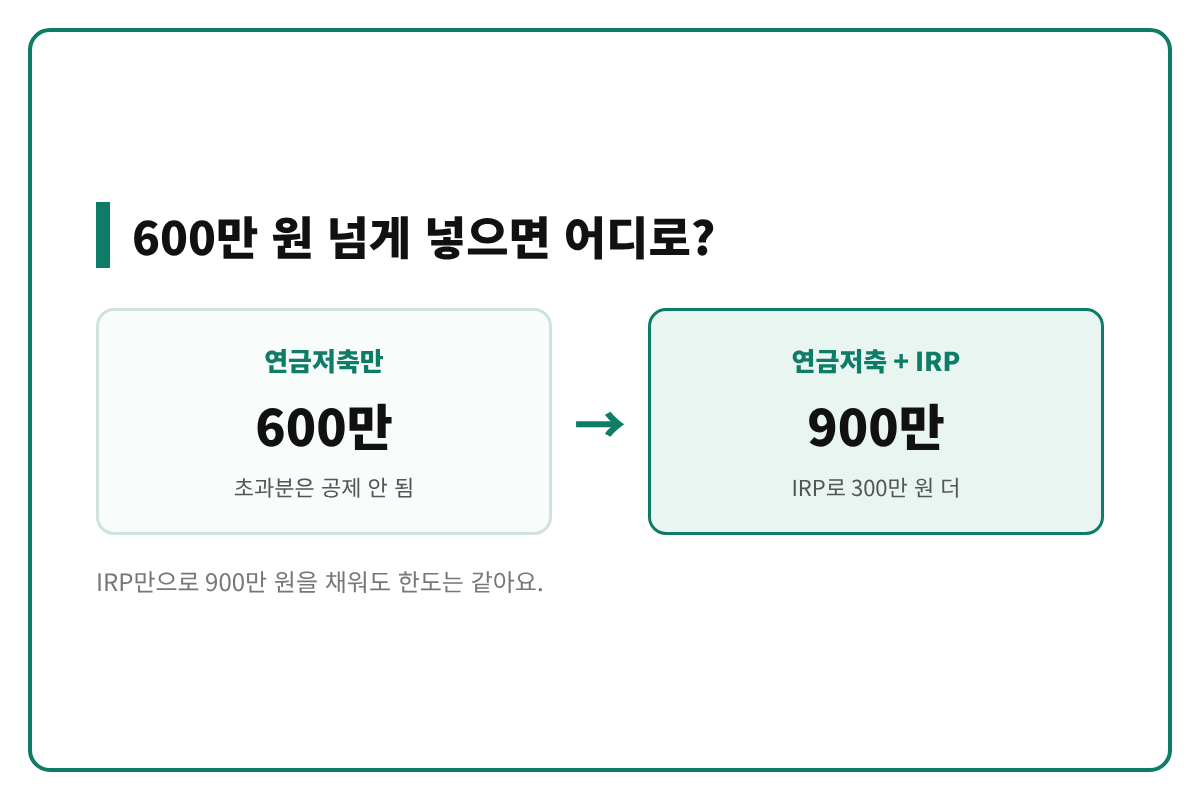
| 납입 조합 | 공제 대상 금액 |
| 연금저축 900만 원 | 600만 원 |
| 연금저축 600만 원 + IRP 300만 원 | 900만 원 |
| IRP 900만 원 | 900만 원 |
연금저축은 해지하지 않고 일부만 찾을 수 있지만, IRP는 중도인출 사유가 정해져 있어요. 그래서 600만 원까지는 연금저축, 나머지 300만 원은 IRP로 나눠 넣는 방법이 많이 소개돼요.
연금저축 900만 원만 넣으면 300만 원은 공제를 못 받아요. 같은 900만 원이라도 어디에 넣었는지에 따라 공제 대상이 달라져요.
ISA 만기라면 추가 300만 원
ISA가 만기됐다면 한도가 더 생겨요. 만기 후 60일 안에 연금계좌로 옮기면 이체액의 10%를 추가로 공제 대상에 넣어 줘요.
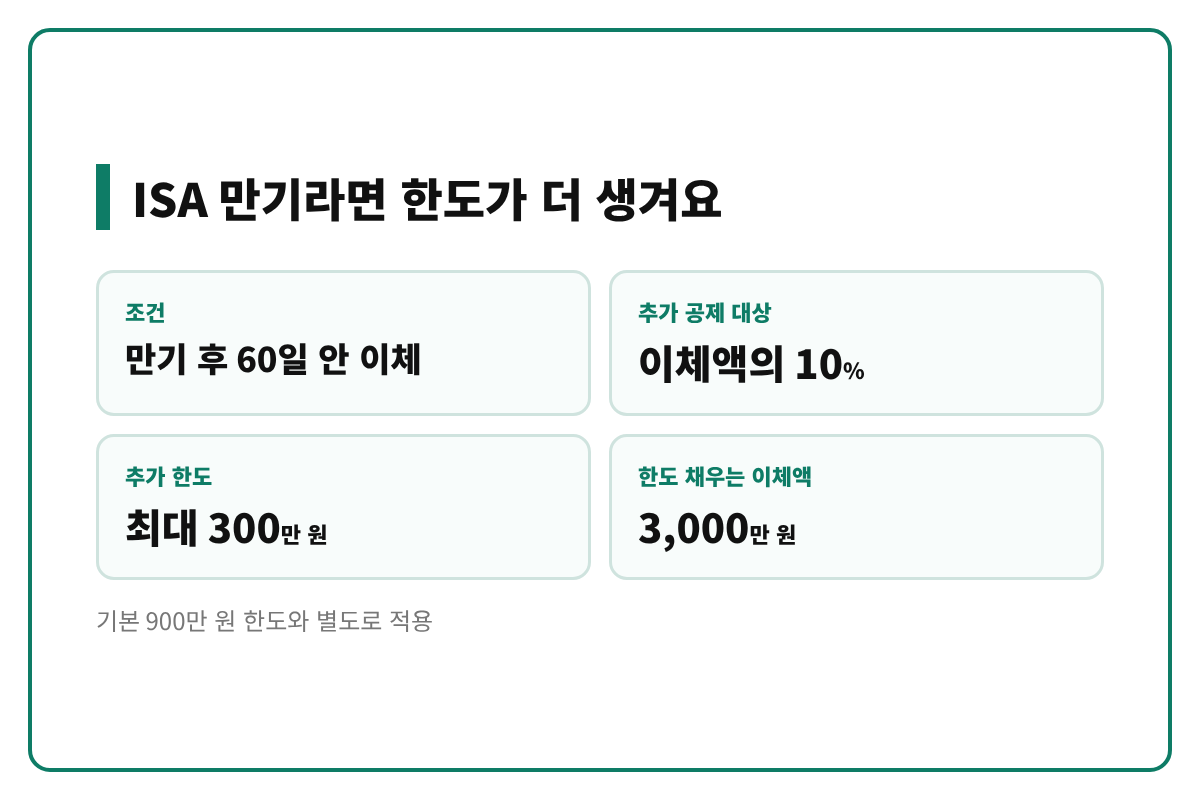
| 항목 | 내용 |
| 조건 | ISA 만기 후 60일 안에 연금계좌로 이체 |
| 추가 공제 대상 | 이체액의 10%, 최대 300만 원 |
| 한도 채우는 이체액 | 3,000만 원 |
| 기본 한도와 관계 | 900만 원과 별도로 적용 |
출처: 뉴시스(2025.12.14), 소득세법 시행령 제118조의2
ISA 이체분 공제는 기본 900만 원 한도를 이미 채운 사람에게 특히 의미가 있어요. 만기일을 기준으로 60일이 지나면 추가 공제를 받을 수 없으니 만기일부터 확인하세요.
16.5% 공제율이라면 추가 300만 원으로 최대 49만 5천 원을 더 돌려받을 수 있어요.
12월 31일 전 연금저축 IRP 체크리스트
- ☐ 올해 납입액 조회: 금융사 앱에서 연금저축과 IRP를 따로 확인해요.
- ☐ 총급여 확인: 작년 원천징수영수증으로 5,500만 원 기준을 확인해요.
- ☐ 55세 전에 쓸 돈인지: 연금으로 받지 않고 해지하면 공제받은 세금을 다시 내요.
- ☐ 입금 마감 시간: 연말에는 금융사별 처리 마감이 다를 수 있어 공지를 확인해요.
네 가지 중 하나라도 걸린다면 금액을 줄여서 넣는 것도 방법이에요. 300만 원만 넣어도 16.5% 기준 49만 5천 원을 돌려받을 수 있어요.
IRP는 천재지변, 가입자 사망·파산, 해외이주 등 정해진 사유가 아니면 중도인출이 어려워요. 비상금은 따로 두고 넣으세요.
자주 묻는 질문
Q. 맞벌이 부부는 한 사람한테 몰아서 넣어야 하나요?
A. 연금계좌 세액공제는 계좌 명의자 본인의 납입액으로만 받아요. 배우자 계좌에 넣은 돈은 내 공제에 들어가지 않아요.
Q. 12월에 한 번에 넣어도 되나요?
A. 네. 공제는 그해 납입 합계로 계산해요. 12월 31일까지 넣은 금액이 올해 공제에 반영돼요.
Q. 총급여가 5,500만 원을 조금 넘으면요?
A. 13.2%가 적용돼요. 900만 원을 넣으면 최대 118만 8천 원이에요.
Q. 연말정산에서 따로 신청해야 하나요?
A. 연금계좌 납입 내역은 연말정산 간소화 자료로 조회돼요. 1월 연말정산 때 반영됐는지 확인하세요.
Q. 환급은 언제 들어오나요?
A. 직장인은 2027년 1월 연말정산에 반영되고, 회사의 정산 일정에 맞춰 급여와 함께 지급돼요. 종합소득세 신고 대상이라면 2027년 5월 신고 때 반영해요.
Q. 이미 연금저축에 600만 원을 넣었어요.
A. 연금저축 한도는 찼어요. 남은 300만 원은 IRP에 넣어야 공제 대상이 돼요.
정리하면, 내 총급여 기준선을 확인하고 올해 넣은 금액을 조회한 뒤 12월 31일 전에 600만·900만 원 중 어디까지 채울지 정하면 돼요.
출처
- 뉴시스 – '연금저축 600·IRP 300'…연말정산 꿀팁은 (2025.12.14)
- 연금계좌세액공제 정리 – 소득세법 제59조의3 기준 (2026.5 검토)
- 국가법령정보센터 – 소득세법 제59조의3(연금계좌세액공제)
2026년 11월 4일 기준 · 개인별 환급액은 결정세액에 따라 달라요.